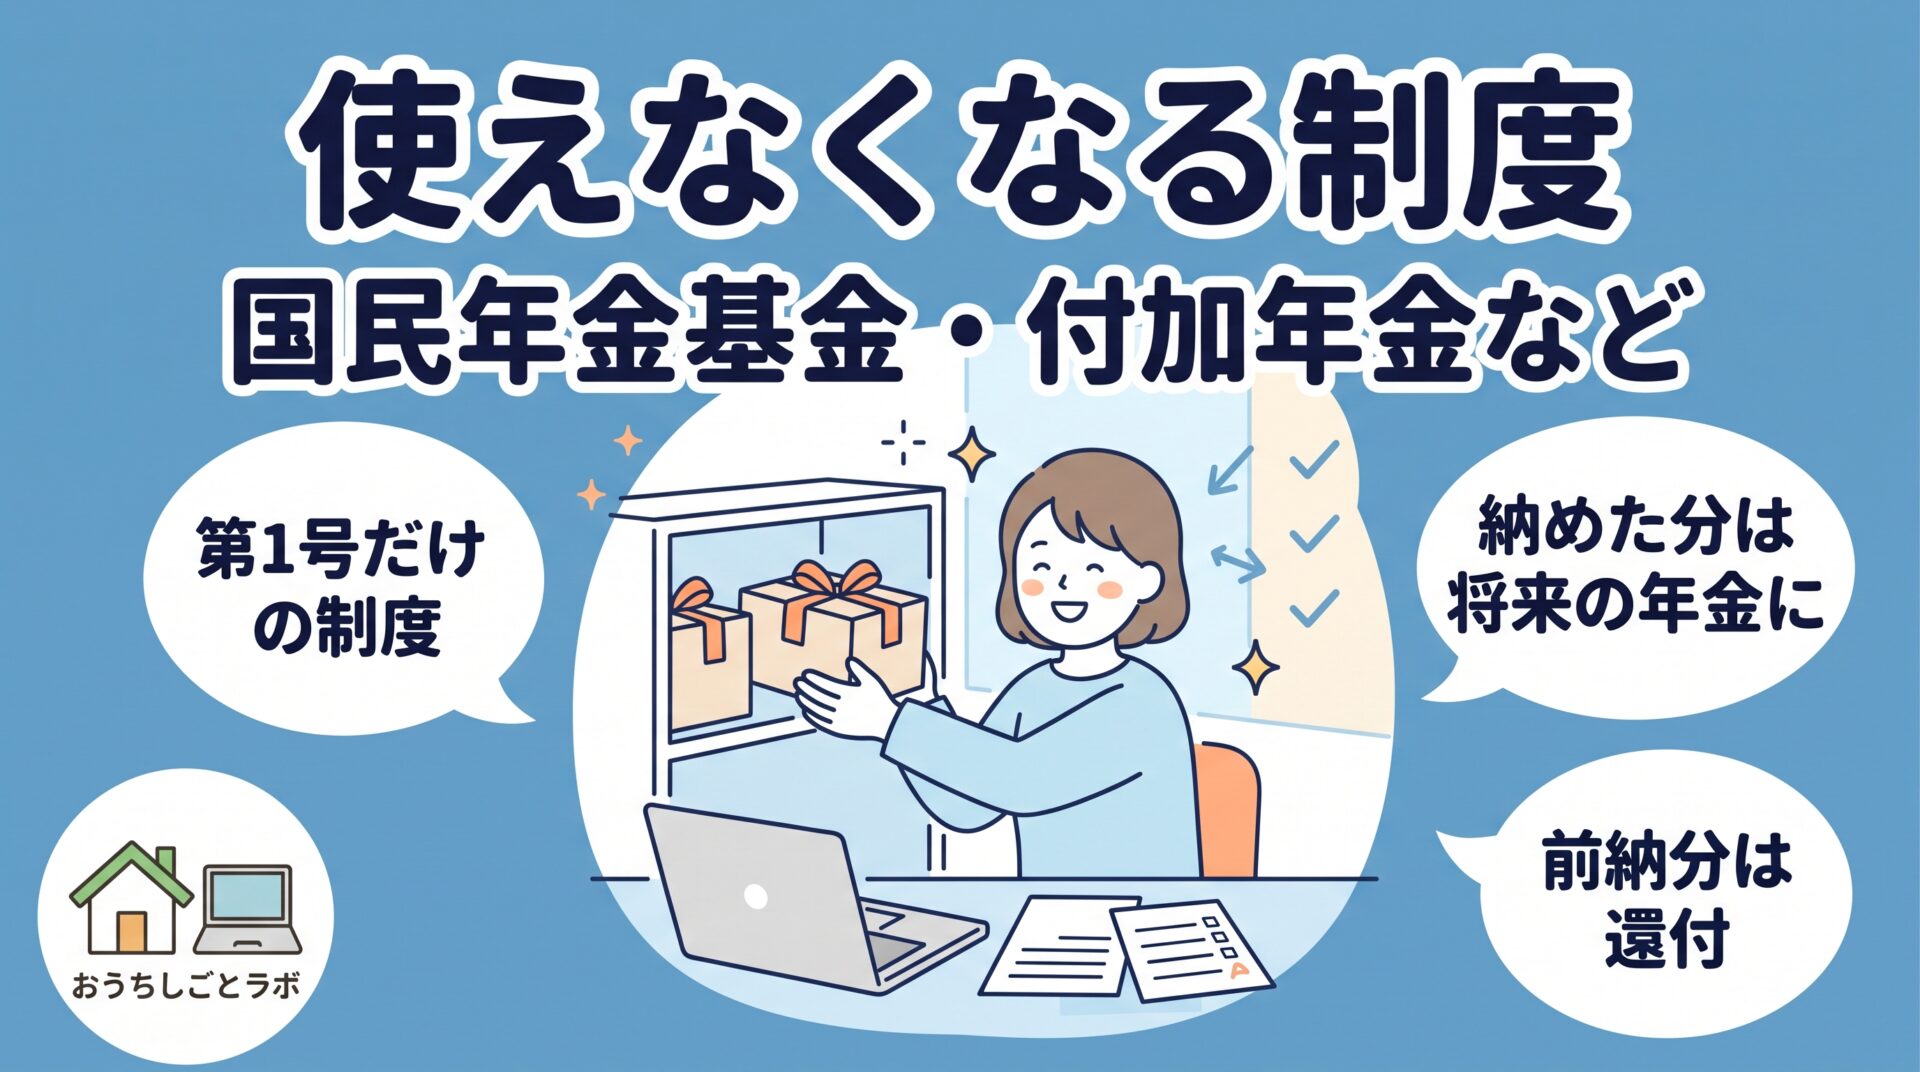
個人事業主として国民年金の第1号被保険者だった人が、自分の会社で厚生年金に入ると、第2号被保険者に変わります。このとき、第1号被保険者だけが使える制度は、使えなくなります。
代表的なのが、付加年金と国民年金基金です。どちらも、国民年金だけの人が将来の年金を上乗せするための制度です。
この記事では、厚生年金に入ると使えなくなる制度と、それまで納めた分の扱いを整理します。厚生年金に入ったあとの将来の年金のしくみは、前の記事でまとめました。

なぜ使えなくなるのか
第1号被保険者は、国民年金(1階部分)だけに加入しています。そこで、2階部分のかわりに自分で上乗せできるしくみとして、付加年金や国民年金基金が用意されています。
厚生年金に入ると、厚生年金そのものが2階部分になります。そのため、第1号被保険者向けの上乗せの制度は、対象外になります。
| 制度 | 第1号被保険者 | 第2号被保険者(厚生年金に加入) |
|---|---|---|
| 付加年金 | 使える | 使えない |
| 国民年金基金 | 使える | 使えない |
| 国民年金保険料の免除・納付猶予 | 使える | 対象外(保険料は報酬から差し引き) |
付加年金
どんな制度か
日本年金機構の説明では、国民年金の第1号被保険者と任意加入被保険者は、毎月の国民年金保険料に月額400円の付加保険料を上乗せして納めると、将来の老齢基礎年金を増やせます。付加保険料の納付は、申し出た月から始まります。
将来受け取る付加年金の額(年額)は、「200円×付加保険料を納めた月数」で計算されます。
なお、国民年金保険料の免除や納付猶予を受けている人や、国民年金基金に加入している人は、付加保険料を納められません。
厚生年金に入るとどうなるか
厚生年金に入って第2号被保険者になると、付加保険料は納められなくなります。
ただし、それまでに納めた付加保険料が無駄になるわけではありません。付加保険料を納めた月数に応じた付加年金は、将来、老齢基礎年金と一緒に受け取れます。
付加保険料を前納(まとめ払い)していた場合は、厚生年金に入った時点でまだ経過していない期間の分が納めすぎになります。この分は、還付の請求をすると返ってきます。
国民年金基金
どんな制度か
国民年金基金は、第1号被保険者などが任意で加入し、掛金を納めることで、老齢基礎年金に上乗せする年金を受け取れる制度です。
国民年金基金に加入している人は、付加保険料を納められません。どちらか一方を選ぶことになります。
厚生年金に入ると資格を失う
全国国民年金基金の説明では、国民年金基金は、加入したあとに自分の都合で脱退することはできません。ただし、国民年金の第1号被保険者でなくなると、加入員の資格を失い、脱退となります。会社で厚生年金に入った場合も、これに当てはまります。
資格喪失届は自分で出す
厚生年金に入って資格を失ったときは、自分で国民年金基金に「資格喪失届」を出す必要があります。資格を失ったことがわかる書類として、次のいずれかの写しを添付します。
- 健康保険の資格確認書
- 資格情報のお知らせ(資格取得年月が書かれているもの)
- 健康保険・厚生年金保険被保険者資格取得確認および標準報酬決定通知書
ひとり法人では、会社の社会保険の手続きを自分でするので、資格取得の通知書も自分の手元に届きます。会社の手続きが終わったら、国民年金基金の届出も忘れずに出しましょう。
それまでの掛金はどうなるか
資格を失った月以降に引き落とされた掛金は、返還されます。払いすぎた掛金があるときは、国民年金基金から還付の案内が届きます。
それまでに納めた掛金は、加入期間の長さを問わず、将来、年金として受け取れます。加入期間が15年未満の場合(60歳まで加入した場合などを除く)は、加入していた基金に代わって、国民年金基金連合会が年金を支払います。
国民年金保険料の免除・納付猶予
所得が少ない時期などに使える、国民年金保険料の免除や納付猶予も、第1号被保険者のための制度です。
厚生年金に入ると、保険料は役員報酬から差し引かれ、会社がまとめて納めます。国民年金保険料を自分で納めることがなくなるので、免除や納付猶予を申請することもなくなります。
過去に第1号被保険者として保険料の免除や納付猶予を受けた期間がある場合は、あとから保険料を納める「追納」ができます。厚生年金に入ったあとでも、条件を満たせば追納できます。
日本年金機構の説明では、追納のポイントは次のとおりです。
- 追納できるのは、追納の承認を受けた月の前10年以内の期間に限られる
- 老齢基礎年金を受け取れる人は、追納できない
- 古い期間から順番に納める
- 免除などを受けた年度の翌年度から数えて3年度目以降に追納する場合は、当時の保険料額に加算額が上乗せされる
- 住所地を管轄する年金事務所に「国民年金保険料追納申込書」を出すと、専用の納付書が送られてくる
ねんきん定期便やねんきんネットで、免除や納付猶予の期間がないか確認しておくとよいでしょう。
配偶者も第3号被保険者になると使えない
配偶者を健康保険の扶養に入れて、配偶者が国民年金の第3号被保険者になった場合も、付加年金や国民年金基金は使えません。配偶者がこれらの制度を利用していた場合は、扶養に入れる前に扱いを確認しておきましょう。
家族の扶養については、こちらの記事でまとめています。
二刀流の家族の扶養|健康保険の被扶養者と国民年金第3号の条件
iDeCoは使い続けられる
個人型確定拠出年金(iDeCo)は、厚生年金に入ったあとも加入を続けられます。ただし、掛金の上限が変わります。iDeCoについては、次の記事でくわしく取り上げます。
切り替えのときのチェックリスト
- 付加保険料を納めていたか(口座振替・前納の状況も含めて)
- 国民年金基金に加入していたか(資格喪失届を出したか)
- 国民年金保険料の免除・納付猶予を受けた期間があるか(追納するかどうか)
- 配偶者が付加年金・国民年金基金を利用していたか
- iDeCoに加入しているか
まとめ
- 付加年金と国民年金基金は、国民年金の第1号被保険者だけの制度
- 厚生年金に入ると、どちらも新たに納めることはできなくなる
- 付加保険料を納めた月数分の付加年金は、将来受け取れる
- 国民年金基金は、資格喪失届を自分で出す。納めた掛金は、加入期間の長さを問わず将来の年金になる
- 国民年金基金の資格を失ったあとに引き落とされた掛金は返還される。付加保険料を前納していた場合は、まだ経過していない期間の分を請求すると還付される
- 免除・納付猶予を受けた期間は、承認を受けた月の前10年以内なら追納できる(老齢基礎年金を受け取れる人を除く)
- iDeCoは続けられるが、掛金の上限が変わる
参考資料
国民年金の被保険者が保険料を前納した後、前納した保険料に係る期間の途中で被保険者資格を喪失した場合の保険料の還付の取扱いについて(厚生労働省)