ひとり法人で役員に賞与(ボーナス)を支払ったときは、社会保険の手続きとして「賞与支払届」を出します。毎月の役員報酬とは別に、賞与にも保険料がかかるためです。
この記事では、役員賞与を支払ったときの社会保険の手続きを中心に整理します。毎月の報酬にかかる保険料のしくみは、こちらの記事でまとめました。

社会保険でいう「賞与」とは
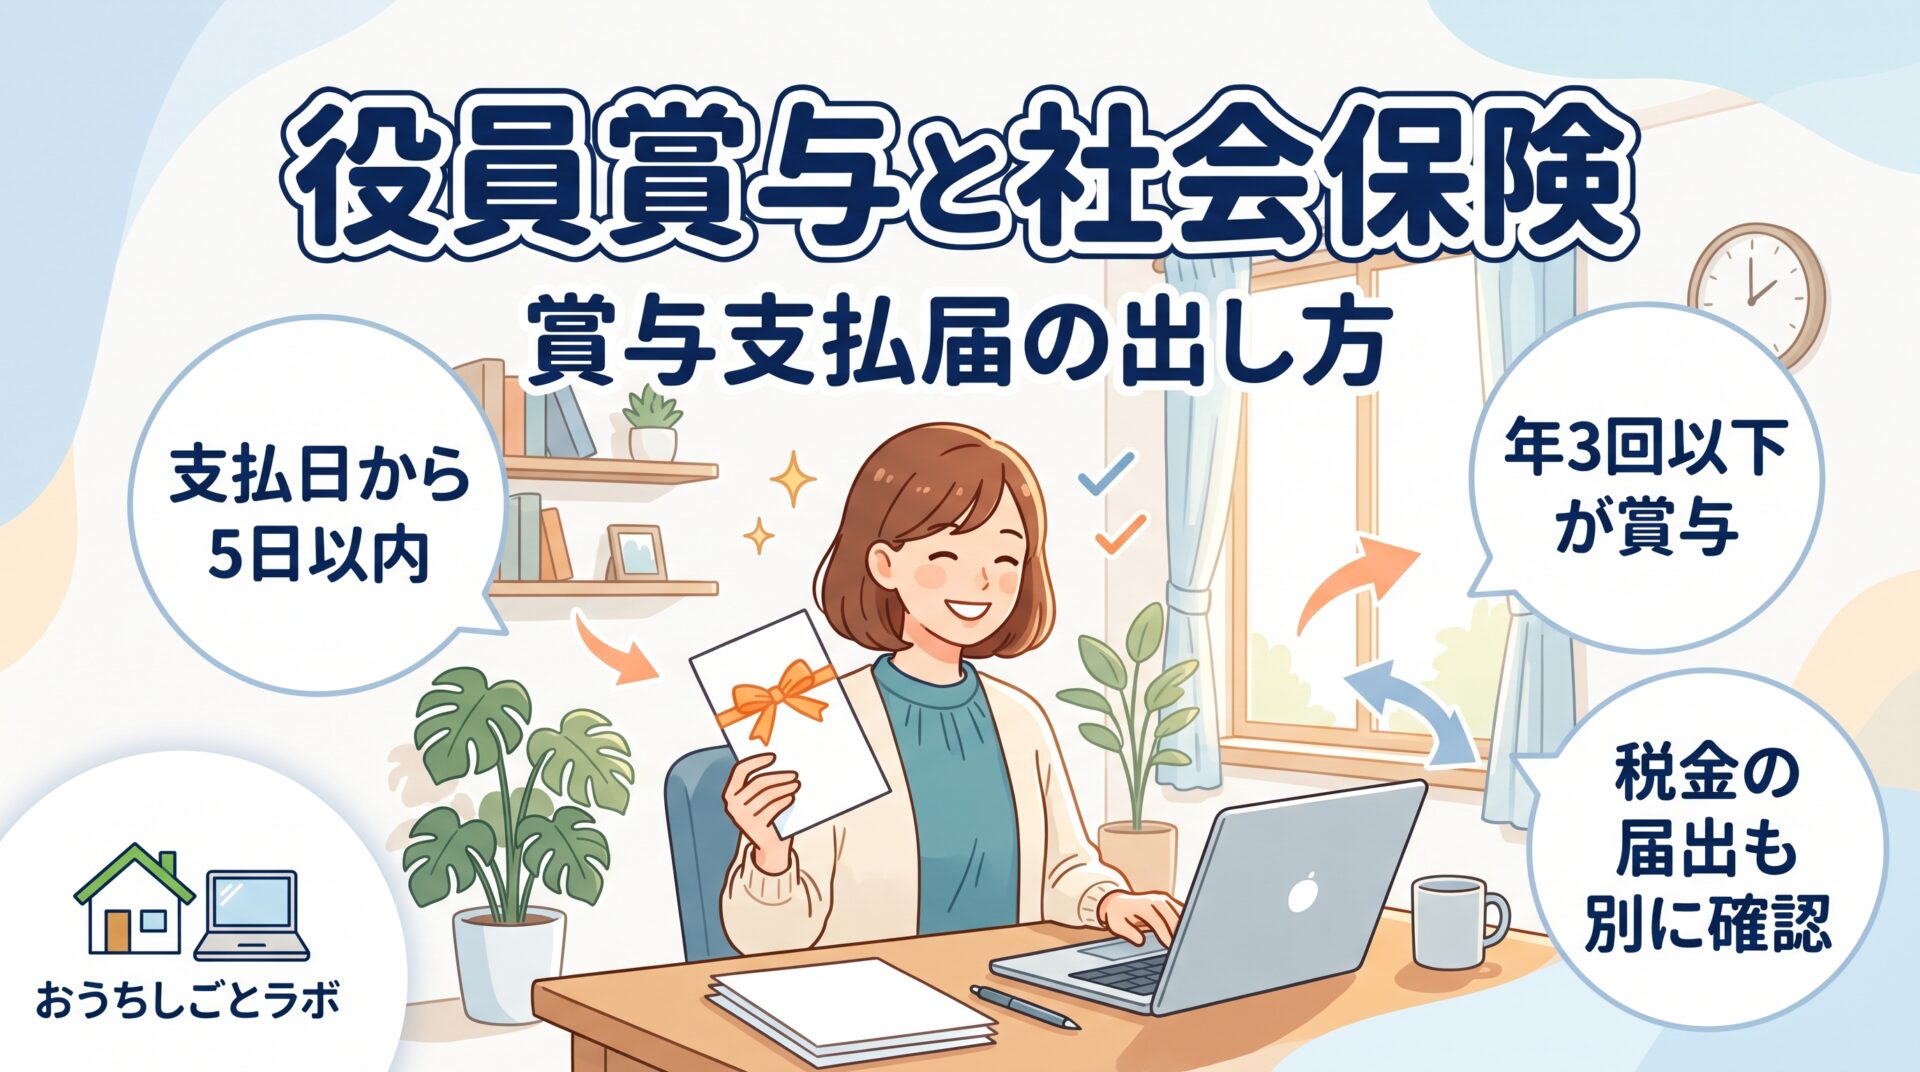
日本年金機構の説明では、賞与支払届の対象になる賞与は、名前に関係なく、労働の対価として受け取るもののうち、年3回以下の回数で支払われるものです。役員賞与もここに含まれます。
反対に、年4回以上支払われるものは賞与ではなく、毎月の報酬(標準報酬月額)の対象として扱われます。「賞与」という名前をつけたかどうかではなく、支払う回数で区別されるのがポイントです。
賞与にかかる保険料
賞与の保険料は、次のように計算します。
- 標準賞与額 = 実際に支払った賞与の額(税引き前)の1,000円未満を切り捨てた額
- 賞与の保険料 = 標準賞与額 × 保険料率
保険料率は、毎月の保険料と同じものを使います。保険料は会社と本人で半分ずつ負担するのが原則で、本人負担分は支払う賞与から差し引けます。ひとり法人では、会社負担分も自分の会社が払うことになります。
標準賞与額には上限があります。
| 標準賞与額の上限 | |
|---|---|
| 健康保険 | 年度(4月1日〜翌年3月31日)の累計で573万円 |
| 厚生年金 | 1か月あたり150万円 |
同じ月に2回以上支払ったときは、その月の分を合計して上限を当てはめます。
賞与の保険料は、毎月の保険料と合わせて、賞与を支払った月の翌月に通知されます。標準賞与額は、将来の厚生年金の額の計算にも使われます。
賞与支払届の出し方
提出期限は「支払日から5日以内」
役員賞与を支払ったら、支払日から5日以内に賞与支払届を出します。算定基礎届や月額変更届と比べて、期限がとても短いのが特徴です。賞与を支払う日が決まったら、届出の準備も一緒に進めておくと安心です。
提出先は事務センターまたは会社を管轄する年金事務所で、電子申請・電子媒体・郵送・窓口持参のいずれかで出します。
届出用紙が届くしくみ
日本年金機構に「賞与支払予定月」が登録されている会社には、その前の月に、被保険者の氏名などが印字された賞与支払届の用紙が送られてきます。賞与支払予定月は、会社が社会保険に加入するときの新規適用届などで登録します。
用紙が届くのを待たずに、日本年金機構のホームページから様式をダウンロードして作ることもできます。
予定月に支払わなかったときは「不支給報告書」
賞与支払予定月を登録しているのに、その月に賞与を支払わなかった場合は、賞与支払届のかわりに「賞与不支給報告書」を出します。予定月の翌月までに届出がないと、翌々月に催告状が送られてきます。
ひとり法人で、毎年賞与を出すとは限らない場合は、登録している予定月を確認しておきましょう。賞与を出す予定がないのに予定月が登録されたままだと、毎年、不支給報告書が必要になります。予定月は、事業所関係変更(訂正)届で変えられます。
私は、これまで役員賞与を支払ったことはありません。賞与支払予定月も登録していないので、賞与支払届の用紙や不支給報告書のやりとりはありません。
税金のルールとの関係
役員賞与は、社会保険とは別に、法人税のルールにも注意が必要です。
国税庁の説明では、会社が役員に支払う給与のうち、「定期同額給与」「事前確定届出給与」「一定の業績連動給与」のどれにも当たらないものは、会社の経費(損金)にできません。役員賞与を経費にするには、多くの場合、あらかじめ支給の時期と金額を決めて税務署に届け出る「事前確定届出給与」の手続きが必要になります。
事前確定届出給与には届出の期限があり、届け出た内容どおりに支払う必要があります。具体的な判断は、税理士や税務署に確認してください。
社会保険の賞与支払届と、税金の事前確定届出給与の届出は、出す先も期限も別々です。どちらか一方を出せば済むわけではないので、両方の予定を一緒に管理しておくと安心です。
役員報酬全体の決め方については、こちらの記事でまとめています。
支払ったあとの確認
賞与支払届を出すと、日本年金機構から標準賞与額の決定通知書が届きます。電子申請の場合は、電子で受け取れます。日本年金機構は、決定した標準賞与額を被保険者本人に知らせるよう求めていますが、ひとり法人では本人も自分です。
翌月に届く保険料の通知に、賞与の分が正しく加わっているかも確認しておきましょう。
まとめ
- 年3回以下で支払う役員賞与は、社会保険の「賞与」として扱われる
- 支払ったら、支払日から5日以内に賞与支払届を出す
- 標準賞与額は1,000円未満切り捨て。健康保険は年度累計573万円、厚生年金は1か月150万円が上限
- 賞与支払予定月に支払わなかったときは、賞与不支給報告書を出す
- 賞与を出す予定がないなら、登録している予定月も見直す
- 税金のルール(事前確定届出給与など)は別に確認する