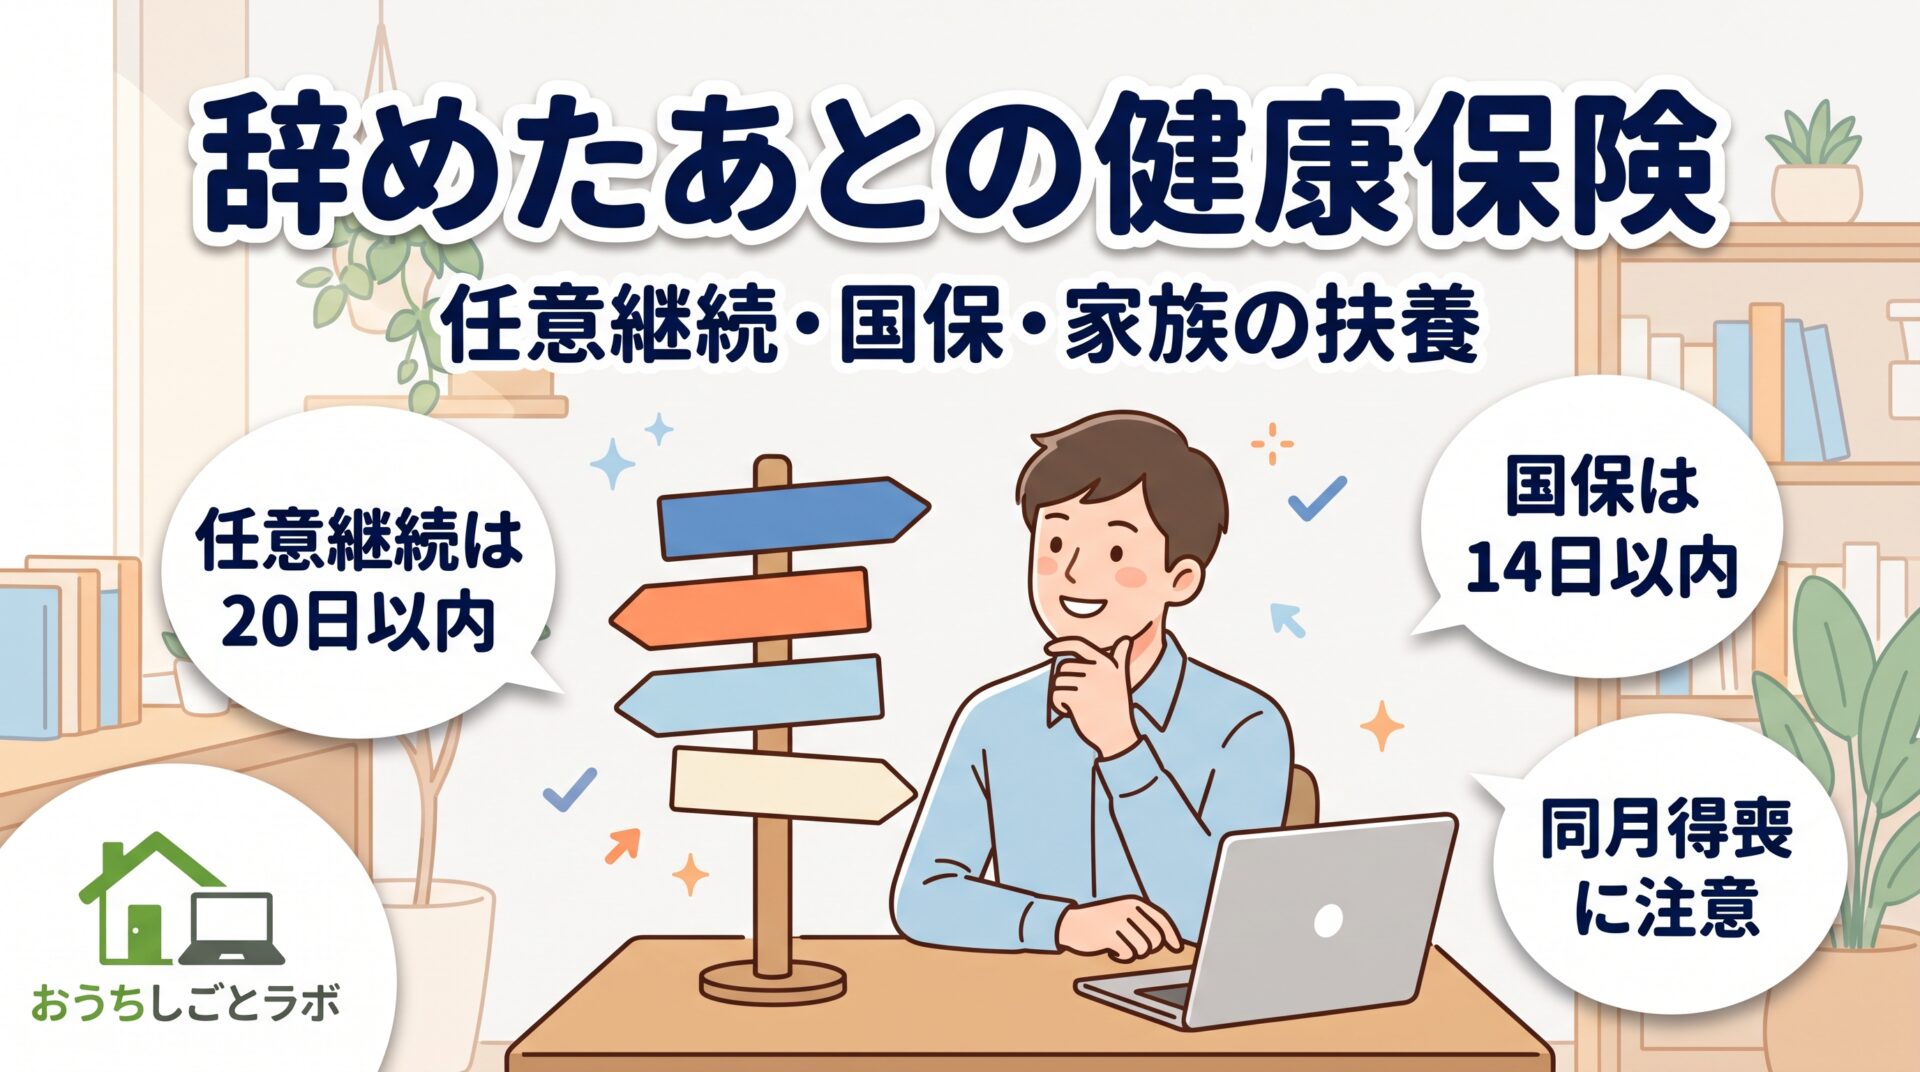
ひとり法人をたたんだり、役員を辞めたりすると、会社の健康保険の資格を失います。個人事業は続けていても、健康保険は自分で次の行き先を決めて、手続きをしなければなりません。
この記事では、会社の健康保険を抜けたあとの選択肢と、それぞれの条件、選ぶときの考え方を整理します。協会けんぽに加入していた場合を前提にしています。
選択肢は4つ
協会けんぽは、退職後の健康保険の選択肢として、任意継続・国民健康保険・家族の健康保険(被扶養者)の3つを挙げています。二刀流の場合は、これに加えて、新しい会社を作ってその健康保険に入る、という選択肢もあります。
| 選択肢 | 手続き先 | 主な条件・期限 | 保険料 |
|---|---|---|---|
| 任意継続 | 住んでいる都道府県の協会けんぽ支部 | 資格を失う日の前日までに継続して2か月以上の被保険者期間があること。退職日の翌日から20日以内に手続き | 退職時の標準報酬月額をもとに計算(上限あり)。全額自己負担 |
| 国民健康保険 | 住んでいる市区町村 | 資格を失ってから14日以内に届出 | 世帯の人数や前年の所得などで決まる。市区町村によって違う |
| 家族の健康保険(被扶養者) | 家族の勤め先 | 扶養の条件(収入など)を満たすこと | 本人の負担なし |
| 新しい会社の健康保険 | 自分の会社(事業主として届出) | 新しい会社が社会保険に加入し、役員報酬を受け取ること | 新しい会社の標準報酬月額で計算 |
任意継続
どんな制度か
任意継続は、会社の健康保険を抜けたあとも、最長2年間、それまでと同じ協会けんぽに個人として入り続けられる制度です。
加入の条件と期限
協会けんぽの説明では、加入の条件は次の2つです。
- 退職日までに、被保険者期間が継続して2か月以上あること
- 退職日の翌日から20日以内に「健康保険任意継続被保険者資格取得申出書」を出すこと(20日目が土日・祝日の場合は翌営業日、郵送の場合は20日以内に必着)
期限が短いので、会社をたたむ予定が決まったら、早めに検討しておく必要があります。
保険料
会社にいたときは、保険料を会社と本人で半分ずつ負担していました。任意継続では会社の負担分も自分で払うため、原則として在職中の保険料の2倍になります。ただし、上限があります。
保険料は、「退職時の標準報酬月額×住んでいる都道府県の保険料率」で計算します。退職時の標準報酬月額が32万円を超えていた場合は、32万円で計算します。40歳から64歳までの人は、介護保険料も加わります。
保険料は原則として2年間変わりません(保険料率が変わった場合などを除きます)。
給付の違い
病院での窓口負担など、医療の給付は在職中と同じです。ただし、任意継続の期間中に始まった病気やけがについては、傷病手当金と出産手当金は支給されません。

途中でやめられる
任意継続は、次のようなときに資格を失います。
- 就職などで、ほかの健康保険の被保険者になったとき
- 保険料を納付期限までに納めなかったとき
- 後期高齢者医療制度の被保険者になったとき
- 任意継続をやめたいと申し出たとき
自分から申し出てやめることもできます。
国民健康保険
国民健康保険(国保)に入る場合は、会社の健康保険の資格を失ってから14日以内に、住んでいる市区町村に届け出ます。
国保の保険料(市区町村によっては保険税)は、世帯の人数や前年の所得などで決まり、市区町村によって計算方法が違います。
二刀流の場合、個人事業の所得も国保の保険料の計算に含まれます。任意継続と比べるときは、市区町村の窓口やホームページで保険料の見込みを確認しておくとよいでしょう。
国保と国民年金の手続きについては、こちらの記事でも触れています。
個人事業主が法人の社会保険に入ると何が変わる?国保・国民年金からの切り替え
家族の扶養に入る
家族が会社の健康保険に入っていて、扶養の条件を満たす場合は、その家族の被扶養者になれます。被扶養者は保険料を負担しません。
ただし、二刀流で個人事業を続けている場合は、個人事業の収入(売上から必要経費を差し引いた額)も、扶養の収入要件の判定に含まれます。事業の収入が基準に近い場合は、扶養に入れないことや、あとで外れることもあります。
二刀流の家族の扶養|健康保険の被扶養者と国民年金第3号の条件
新しい会社をすぐ作る場合は「同月得喪」に注意
会社をたたんで、すぐに新しい会社を作る場合は、新しい会社の健康保険にそのまま入る、という方法もあります。
私は、1社目の会社をたたんだあと、いったん任意継続の被保険者になりました。ところが、同じ月のうちに2社目の会社を設立して、その健康保険に入ったため、任意継続の資格を同じ月に取得して喪失する「同月得喪」になりました。その結果、その月の保険料が二重にかかり、返ってきませんでした。いま振り返ると、任意継続には入らず、2社目の健康保険にそのまま入ればよかったと思っています。
くわしい経緯と、同月得喪のしくみは、こちらの記事に書いています。
【要注意】会社設立で健康保険料が二重払いに!任意継続と同月得喪の落とし穴
新しい会社をいつ作るか、すでに決まっている場合は、任意継続に入るかどうかを、その日程とあわせて考えておきましょう。
どう選ぶか
選ぶときは、次の点を比べます。
- 保険料:任意継続の保険料と、国保の保険料の見込みを比べる。家族の扶養に入れるなら負担はない
- 期間:任意継続は最長2年。そのあとは国保などに移る
- 給付:任意継続の期間中に始まった病気やけがには、傷病手当金・出産手当金がない
- 家族:任意継続では家族を被扶養者にできる。国保は家族一人ひとりが加入者になる
- 今後の予定:新しい会社を作る予定があるか、その時期はいつか
年金の手続きも忘れずに
会社の健康保険を抜けると、厚生年金の資格も失います。新しい会社の厚生年金に入らない場合や、家族の扶養に入らない場合は、国民年金の第1号被保険者として、市区町村で手続きが必要です。
まとめ
- 会社の健康保険を抜けたあとの選択肢は、任意継続・国民健康保険・家族の扶養・新しい会社の健康保険
- 任意継続は、退職日の翌日から20日以内に申し出る。最長2年で、保険料は全額自己負担(上限あり)
- 国保は、資格を失ってから14日以内に届け出る。個人事業の所得も保険料の計算に含まれる
- 家族の扶養に入る場合は、個人事業の収入も収入要件に含まれる
- 新しい会社をすぐ作る場合は、同月得喪に注意する
- 健康保険とあわせて、年金の手続きも確認する